
本文目录一览:
- 〖壹〗、外国银行的利率一般是多少?
- 〖贰〗、英国银行咋存钱:ISA&存款产品
- 〖叁〗、英国央行基准利率:什么是负利率?
外国银行的利率一般是多少?
定期存款(如1年期)利率约4%-5%,高收益储蓄账户(HYSA)利率可达5%-5%。 欧元区:欧洲央行主导利率,主要再融资利率为5%(2024年),欧元区各国银行存款利率存在差异,德国活期存款利率约0.01%-0.1%,法国1年期定期存款利率约2%-3%,部分北欧国家(如瑞典)因高通胀曾出现负利率,近来逐步转正,约1%-2%。
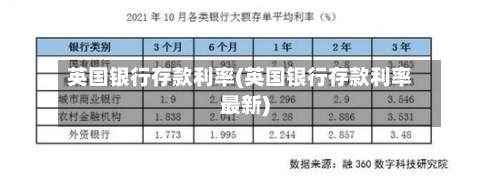
外资银行的存款利率因银行和币种而异,某些外资银行的个人存款利率可高达5%。外资银行的利率确实受到国家监管。以下是具体分析:外资银行的存款利率: 存在差异:外资银行的存款利率会根据具体的银行和存款类型而有所不同。
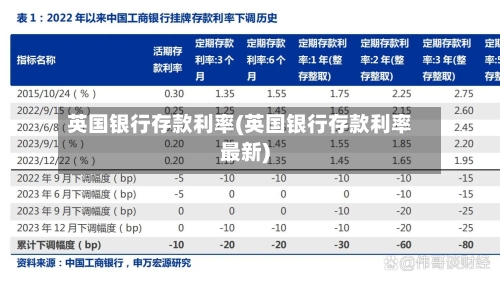
定期存款利率一般在1% - 2%,这是综合考虑银行运营成本、市场竞争以及对储户资金回报的平衡。银行需要在保证自身盈利的同时,提供一定的利率来吸引储户存款,又不能过高影响自身利润空间。 日本长期处于低利率环境,活期存款几乎无利息。
以澳元存款为例,中国的银行(如中国银行)提供的澳元存款利率相对较低。例如,一年期的年利率可能仅为575%(此数据为示例,实际利率可能有所不同)。相比之下,澳洲的银行对于澳元存款提供的年利率一般都在5%以上,明显高于中国银行的利率。
外资银行的存款利率普遍较高,尤其是高外币存款利率,但具体数值因银行和存款类型而异,例如新加坡外资银行个人存款利率可达到5%,而其他外资银行的比较高利率为25%。外资银行的利率受到国家的监管。具体来说:对于中国居民的小额外币存款:300万美元以下的存款利率由中国人民银行统一规定。
英国银行咋存钱:ISA&存款产品
在英国,银行存款储蓄主要通过Current Account(活期账户)、Saving Account(储蓄账户)和ISA(个人储蓄账户)三种方式实现,以下是具体介绍:Current Account(活期账户)功能定位:日常消费、取现、接受汇款,类似国内的活期账户,但多数无利息。
在英国的ATM机上存钱,主要需要找到支持存取款功能的ATM机,并按照提示进行操作,具体方法如下:寻找自动存取款机 由于英国的ATM机中,单纯的取款机较多,而支持存取款功能的ATM机相对较少,因此需要仔细寻找。一般来说,银行大厅内的ATM机更有可能支持存取款功能。
在英国的ATM机上存钱,需要找到自动存取款机,存钱方法与国内操作类似,主要有以下几种方式:无卡存款:在ATM机上选取“无卡存款”选项。按照屏幕提示,输入要存款的银行卡卡号及相关信息。放入若干百元钞票,等待ATM机点钞完毕后,即可存款成功。有卡存款:持卡人携带银行卡前往ATM机。
在英国的ATM机上存钱,主要需要注意以下几点:寻找自动存取款机:英国的ATM机中,单纯的取款机是无法进行存款操作的,因此需要找到支持存取款功能的ATM机,通常这些机器会设置在银行大厅内。无卡存款:如果忘记携带银行卡,可以直接在ATM机上选取“无卡存款”选项。
在英国的ATM机上存钱,主要可以通过以下方式进行:确认ATM机类型:英国的ATM机中,只有自动存取款机才能进行存款操作,单纯的取款机无法进行存款。因此,首先需要找到一台自动存取款机。无卡存款:如果未携带银行卡,可以直接在ATM机上选取“无卡存款”选项。
自动柜员机,即ATM,是银行在不同地点设置的小型机器。这些机器利用一张类似信用卡大小的胶卡,通过其上的磁带记录客户的基本账户信息(通常是银行卡),使客户能够自助完成提款、存款、转账等银行服务。这些自助服务终端通常被客户称为自动提款机。在英国,ATM机的数量相对较少。
英国央行基准利率:什么是负利率?
负利率是指从英国央行传导到商业银行的银行利率跌破零,即银行要对存放于英国央行的存款支付利息。 以下是详细介绍:负利率的含义银行利率(即英国的基准利率)是计算商业银行每年从存放于央行的存款中所得利息金额的基础。正常情况下,若银行利率为正,商业银行存放于央行的存款会产生利息收入。
负利率政策:央行对存放在央行的存款收取利息,以鼓励银行增加贷款,减少存款,从而刺激经济活动。
负利率国债意味着投资者持有的债务到期时会略微少于购买时支付的费用,这反映了投资者预期英国央行可能需要采取额外措施推动通胀回到目标水平。市场反应与投资者信心:尽管负利率国债在世界市场中并不常见,但英国此次发行获得了强劲的市场需求。
负利率是指存款利率低于零的情况。通常情况下,存款银行会支付一定的利息给存款人,以鼓励存款。但负利率意味着存款人需要支付一定的费用,才能将资金存放在银行中。下面将详细解释负利率的几个方面。首先,负利率对存款人产生的影响是需要支付利率成本。
对养老基金的“毁灭性”冲击养老基金的运营模式依赖于稳定投资收益以覆盖未来负债。负利率通过降低折现率,显著推高养老基金的未来负债,而资产市值增长幅度无法匹配负债增速。例如,长期利率每下降1个百分点,养老基金负债上升20%,资产仅上涨10%,导致净资产缩水10%。